「とりあえずAI」で生産性が上がらない…。AIに任せる仕事と人がやる仕事の線引きとは?
2026年9月23日
質問
「MRK社」は、業務効率化を狙って全社的に生成AIを導入しました。ところが半年が経っても残業は一向に減らず、現場からは「AIの出力チェックにかえって時間を取られる」「重要な判断までAIに任せてミスが増えた」といった声が上がっています。その一方で、本来であれば自動化できるはずの定型作業は、相変わらず人手で処理されたままです。AI導入の投資効果が見えないなか、社長はある方針を打ち出しました。社長はどのように「AIに任せる仕事」を見極めようとしているのでしょうか?
パターン1
人件費の高い社員の業務から優先的にAIに置き換える。
パターン2
現場の社員に「楽にしたい業務」を自由に選ばせてAIに置き換える。
パターン3
業務を「活動」単位に分解し、コストと付加価値を見える化して振り分ける。
この質問をイメージして以下のストーリーをお読みください。
|
|
AIを導入したのに、なぜ生産性が上がらないのか?
「MRK社」は、全社的に生成AIツールを導入し、各部署が思い思いにAIを使い始めました。しかし、半年が経っても全社の生産性が向上した実感はなく、残業も減りません。現場を見てみると、判断を要する高度な業務までAIに任せてミスが生じる一方、データ入力や書類の照合といった単純な定型作業には依然として多くの人手が割かれていました。「AIを入れさえすれば効率化できる」という思い込みのもと、何をAIに任せ、何を人がやるべきかという肝心の線引きが、誰の頭の中にも整理されていなかったのです。しかし、社長のある提案によって、MRK社は限られた人材を付加価値の高い仕事へと振り向けることに成功し、組織全体の生産性を大きく高めることができました。
AIを導入したのに、生産性が上がった実感がまるでない
ある日の経営会議でのこと。
社長
鳴り物入りでAIを導入したのに、わが社の生産性が上がった実感がまるでない。いったい現場で何が起きているのだ……
各部署がそれぞれ自由にAIを使っているのですが、使いどころがバラバラでして……。なかには、お客様への重要な提案や与信の判断といった仕事までAIに任せてしまい、かえってミスやトラブルが増えている部署もあります
経営企画部長
その一方で、請求書の照合や議事録の作成といった、本来AIが得意とするはずの単純作業は、相変わらず社員が手作業でこなしているのが実情です。これでは投資した費用に見合った効果は望めません
経理部長
社長
なるほど。やみくもに何でもAIに任せればよいというものではないのだな。大事なのは、どの仕事をAIに任せ、どの仕事を人がやるべきかという「線引き」だ。この線引きをどのような基準で行うべきか、皆の考えを聞かせてくれ
質問
「MRK社」は、業務効率化を狙って全社的に生成AIを導入しました。ところが半年が経っても残業は一向に減らず、現場からは「AIの出力チェックにかえって時間を取られる」「重要な判断までAIに任せてミスが増えた」といった声が上がっています。その一方で、本来であれば自動化できるはずの定型作業は、相変わらず人手で処理されたままです。AI導入の投資効果が見えないなか、社長はある方針を打ち出しました。社長はどのように「AIに任せる仕事」を見極めようとしているのでしょうか?
▼あなたの思うパターンをクリック▼
パターン1
人件費の高い社員の業務から優先的にAIに置き換える。
パターン2
現場の社員に「楽にしたい業務」を自由に選ばせてAIに置き換える。
パターン3
業務を「活動」単位に分解し、コストと付加価値を見える化して振り分ける。
人件費の高い業務をAI化すれば、削減できるコストは大きくなるように見えます。しかし、給与の高いベテランや管理職ほど、高度な判断や顧客との折衝といった付加価値の高い業務を担っていることが多いものです。コストの大小だけを基準にAI化を進めると、本来は人が担うべき価値の高い仕事まで機械任せにしてしまい、かえって品質の低下や競争力の毀損を招きかねません。
現場の感覚を活かす点では一理ありますが、判断基準が社員ごとにバラバラになり、「自分にとって面倒な作業」を場当たり的に自動化するだけの部分最適に陥りがちです。全社的にどの業務が利益に貢献し、どの業務にムダなコストがかかっているのかという視点が抜け落ちるため、投資効果を測ることも、人材を価値の高い仕事へ振り向けることもできません。
社員の仕事を「請求書の照合」「議事録の作成」「与信の判断」「顧客への提案」といった活動(アクティビティ)の単位に分解し、各活動にかかるコスト(投入時間×人件費)と、その活動が生み出す付加価値の高低を見える化します。そのうえで、コストが大きく付加価値の低い活動はAIに任せ、付加価値の高い活動は人が担う(手間のかかる業務はAIで支援する)、と振り分けるのです。これは原価計算におけるABC(活動基準原価計算)の考え方をAI時代に応用したものであり、限られた人材を付加価値の高い仕事へと再配分するための合理的な基準となります。
AIに任せる仕事と人がやる仕事の線引き ~「活動」を軸とした線引きとは?
社長と経理部長が話しこんでいるところに、現場責任者が通りかかりました。
社長、具体的にはどのように線引きをすればよいのでしょうか?
経営企画部長
社長
まずは、各部署の仕事を「活動」の単位にまで細かく分解するんだ。「データ入力」「請求書の照合」「議事録の作成」「与信の判断」「顧客への提案」というようにな
原価計算でいう、ABC(活動基準原価計算)の考え方ですね。間接的な費用を、活動を単位として捉え直すという発想です
経理部長
社長
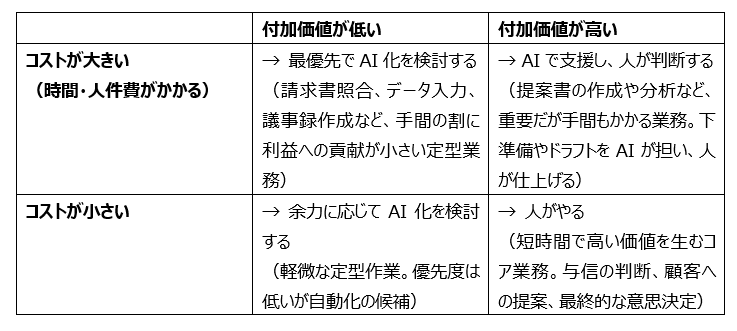
その通りだ。そのうえで、それぞれの活動を二つの軸でマッピングする。一つは、その活動にどれだけの時間と人件費がかかっているかという「コスト」。もう一つは、その活動が顧客や利益にどれだけ貢献しているかという「付加価値」だ
【図表】コストと付加価値で考えるAIと人の役割分担
社長
コストばかりかかって付加価値の低い活動こそ、真っ先にAIに任せて削減すべきところだ。そして、そこで浮いた人の時間を、与信の判断や顧客への提案といった付加価値の高い活動に振り向ける。これこそが本当の生産性向上だ
なるほど。AIの目的は、単なるコスト削減そのものではなく、人をより価値の高い仕事へとシフトさせることにあるのですね!
経営企画部長
社長
その通りだ! 「何にコストがかかっているか」を活動の単位で見える化すれば、どこをAIに任せ、どこに人を配置すべきかという資源配分の判断ができる。これからのわが社は、活動を見える化したうえでAIと人を適材適所に配置し、限られた人材を付加価値の源泉に集中させる会社になるぞ!
コスト削減ではなく「付加価値へのシフト」を
AIの導入を成功させる鍵は、「何でもAIに任せる」ことでも、「人件費の高い業務から削る」ことでもありません。重要なのは、業務を活動(アクティビティ)の単位に分解し、各活動の「コスト」と「付加価値」を見える化したうえで、低付加価値で定型的な活動をAIに、高付加価値で非定型な活動を人に振り分けるという発想です。これは、間接費を活動単位で捉えるABC(活動基準原価計算)の考え方を、AI時代の資源配分に応用したものといえます。コストの大小や現場の感覚だけで判断するのではなく、活動を軸に自動化の対象を選別することで、削減した時間を付加価値の高い仕事へと再配分し、組織全体の生産性と競争力を高めることができるのです。
ABC(活動基準原価計算)
ABC(Activity-Based Costing:活動基準原価計算)とは、製造間接費などのコストを、「活動(アクティビティ)」を単位として製品やサービスに割り当てる原価計算の手法です。従来は、生産量や直接作業時間といった操業度を基準に間接費を一律に配賦してきましたが、多品種少量生産やサービス比率の高まりによって、実際のコストの発生実態と乖離する問題が生じました。
ABCでは、「資源 → 活動 → 原価計算対象」という流れで捉えます。まず各活動がどれだけの資源(コスト)を消費しているかを把握し、それを活動の利用度(コストドライバー)に応じて製品やサービスに割り当てます。これにより、「どの活動に、どれだけのコストがかかっているか」が見える化されます。
この「活動単位でコストを捉える」という視点は、AI時代の業務設計にも応用できます。各活動のコストと付加価値を可視化すれば、「どの業務を自動化し、どこに人を配置するか」という資源配分の意思決定を、感覚ではなくデータに基づいて行えるようになるのです。
なお、ABCによる活動分析の結果を、業務プロセスの改善や非付加価値活動の削減、資源配分の見直しに活用することを、ABM(Activity-Based Management:活動基準管理)といいます。ABCが「どの活動に、どれだけのコストがかかっているか」を明らかにする手法であるのに対し、ABMは、その情報をもとに「どの活動を改善、削減または再設計すべきか」を検討し、経営改善につなげる考え方です。本稿で取り上げた、活動ごとのコストと付加価値を確認し、AIに任せる業務と人が担う業務を見直す取組みは、より厳密にはABMの活用に当たります。
経営センスチェックの記事の中から、資金繰りの改善、好業績を錯覚しないためのポイントなど、テーマにそっておススメの記事を抜粋した特別版冊子を掲載しています。
最新版では、「値上げ前に考えたいコスト削減方法」について取り上げています。世界的な原油や原材料の価格高騰により、値上げが多い一方、競争戦略的に値上げをしない、または値下げに踏み切る企業もありました。
皆さまがコスト削減するにあたり、ぜひ参考にご覧ください!